Domain nachtprogramm.de kaufen?
Wir ziehen mit dem Projekt
nachtprogramm.de um.
Sind Sie am Kauf der Domain
nachtprogramm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nachtprogramm.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Jumo 00569494 Setup-ProgrammDas Setup-Programm ermöglicht eine komfortable Projektierung und Konfiguration des gesamten Mess-, Regel- und Automatisierungssystems. Eine anwenderfreundliche Oberfläche erleichtert die Konfiguration, Parametrierung und Inbetriebnahme der Basis- und Ein-/Ausgangsmodule sowie des Multifunktionspanels. Ein Programm- und Prozessbildeditor zur Visualisierung der Anwendung runden das Setup ab. Die konfigurierten Daten werden bei Bedarf automatisch in die Programmiersoftware CODESYS übernommen und stehen dem Anwender zur Weiterverarbeitung zur Verfügung. Das Setup eignet sich für die Betriebssysteme: Windows 7 - 32bit, Windows 7 - 64bit, Windows 10 - 32bit,, Windows 10 - 64bit, Windows 8 - 32 bit, Windows 8 - 64 bit. Die Softwaresprache ist individuell einstellbar: Deutsch, Englisch, Französisch, Chinesisch, Italienisch, Polnisch, Russisch, Tschechisch. Im Lieferumfang ist ein USB-Kabel (A-Stecker auf Mini-B-Stecker, 3m) enthalten. Bei dieser Teilenummer handelt es sich um die Vollversion auf CD-ROM.479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo 00403094 Setup-ProgrammDas Setup-Programm ermöglicht eine komfortable Produktkonfiguration. Dabei lassen sich die gerätespezifischen Parameter einfach und schnell an die anwendungsorientierten Einsatzbedingungen anpassen. Darüber hinaus sind ein Programmeditor und Startup-Programm enthalten. Bei dieser Teilenummer handelt es sich um die Vollversion auf CD-ROM.539,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo 00467262 Setup-ProgrammDas Setup-Programm ermöglicht eine komfortable Produktkonfiguration. Dabei lassen sich die gerätespezifischen Parameter einfach und schnell an die anwendungsorientierten Einsatzbedingungen anpassen. Bei dieser Teilenummer handelt es sich um die Vollversion auf CD-ROM.345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wentz, Izabella: Das Hashimoto-ProgrammDas Hashimoto-Programm , Gesund in 90 Tagen , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 20171030, Produktform: Kartoniert, Autoren: Wentz, Izabella, Übersetzung: Oechsler, Rotraud, Seitenzahl/Blattzahl: 384, Keyword: Hashimoto; CFS; Darm; Leaky Gut; Depression; Erschöpfung; Östrogen; Menopause; Progesteron; Wechseljahre; Nebennieren; Hyperthyreose; Hypothyreose; Basedow; Überfunktion; Unterfunktion; Schilddrüse, Fachschema: Schilddrüse, Fachkategorie: Medizin, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch, Thema: Orientieren, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VAK Verlags GmbH, Verlag: VAK Verlags GmbH, Verlag: VAK Verlags GmbH, Länge: 215, Breite: 156, Höhe: 27, Gewicht: 587, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288120122,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
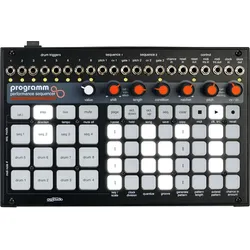
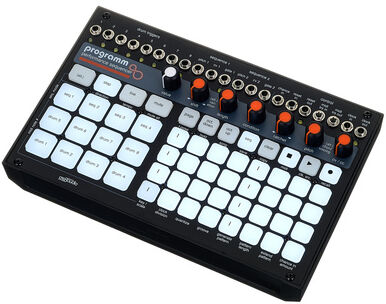
Cre8audio Programm12-Kanal Sequencer für MIDI, CV und Eurorack, 4 Melodie- und 8 Drum-Sequencer parallel, Bis zu 64 Steps, 64 Patterns und 32 Songs, Pitch, Gate, Ratcheting, CV/CC direkt regeln, Randomization, Generatoren und Step Conditions, Standalone nutzbar oder als 40 HP Eurorack-Modul,319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
cre8audio Programmcre8audio Programm; Performance MIDI und CV Step Sequencer; Standalone Sequencer für MIDI Geräte und Eurorack Systeme; 12 unabhängige Sequencer Spuren; Hybrid Sequencer für gleichzeitige MIDI und CV Steuerung; 12 dedizierte MIDI Sequencer Spuren für Melodie und Percussion; 4 monophone Melodie-Spuren mit MIDI (2 davon mit dedizierten analogen Pitch-, CV- und Gate-Ausgängen); 8 Drum Spuren mit dedizierten Gate Ausgängen; Sequencer Länge bis 64 Steps pro Spur; Unterschiedliche Sequencer Längen je Spur möglich; Step Sequencing und Live Recording Betrieb; Always Ready Recall Funktion - zur Wiederherstellung zuletzt gespielter Sequenzen; Spezielle Regler für Tonhöhe, Gate-Länge, Ratcheting, CV/CC, note offset und step conditions; Speichern von bis zu 64 Patterns und 32 Songs; Auswahl von Tonart und Tonleiter; 4 anpassbare Pattern-Generator-Algorithmen; Zuweisbarer Chance-CV-Eingang auf jeden der sechs Parameter eines oder aller Sequenzer; interne und externe Clock-Optionen; MIDI Clock Ein und Ausgang; CV Clock Ein und Ausgang; MIDI TRS Typ A Ein und Ausgang; Chance CV Eingang für externe Random Modulation; Einbau als Eurorack Modul möglich; Eurorack Breite 40 HP; Abmessungen 207 x 138 x 61 mm; Gewicht 0.85 kg319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo 00569494 Setup-ProgrammDas Setup-Programm ermöglicht eine komfortable Projektierung und Konfiguration des gesamten Mess-, Regel- und Automatisierungssystems. Eine anwenderfreundliche Oberfläche erleichtert die Konfiguration, Parametrierung und Inbetriebnahme der Basis- und Ein-/Ausgangsmodule sowie des Multifunktionspanels. Ein Programm- und Prozessbildeditor zur Visualisierung der Anwendung runden das Setup ab. Die konfigurierten Daten werden bei Bedarf automatisch in die Programmiersoftware CODESYS übernommen und stehen dem Anwender zur Weiterverarbeitung zur Verfügung. Das Setup eignet sich für die Betriebssysteme: Windows 7 - 32bit, Windows 7 - 64bit, Windows 10 - 32bit,, Windows 10 - 64bit, Windows 8 - 32 bit, Windows 8 - 64 bit. Die Softwaresprache ist individuell einstellbar: Deutsch, Englisch, Französisch, Chinesisch, Italienisch, Polnisch, Russisch, Tschechisch. Im Lieferumfang ist ein USB-Kabel (A-Stecker auf Mini-B-Stecker, 3m) enthalten. Bei dieser Teilenummer handelt es sich um die Vollversion auf CD-ROM.479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo 00403094 Setup-ProgrammDas Setup-Programm ermöglicht eine komfortable Produktkonfiguration. Dabei lassen sich die gerätespezifischen Parameter einfach und schnell an die anwendungsorientierten Einsatzbedingungen anpassen. Darüber hinaus sind ein Programmeditor und Startup-Programm enthalten. Bei dieser Teilenummer handelt es sich um die Vollversion auf CD-ROM.539,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Jumo 00467262 Setup-ProgrammDas Setup-Programm ermöglicht eine komfortable Produktkonfiguration. Dabei lassen sich die gerätespezifischen Parameter einfach und schnell an die anwendungsorientierten Einsatzbedingungen anpassen. Bei dieser Teilenummer handelt es sich um die Vollversion auf CD-ROM.345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wentz, Izabella: Das Hashimoto-ProgrammDas Hashimoto-Programm , Gesund in 90 Tagen , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 20171030, Produktform: Kartoniert, Autoren: Wentz, Izabella, Übersetzung: Oechsler, Rotraud, Seitenzahl/Blattzahl: 384, Keyword: Hashimoto; CFS; Darm; Leaky Gut; Depression; Erschöpfung; Östrogen; Menopause; Progesteron; Wechseljahre; Nebennieren; Hyperthyreose; Hypothyreose; Basedow; Überfunktion; Unterfunktion; Schilddrüse, Fachschema: Schilddrüse, Fachkategorie: Medizin, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch, Thema: Orientieren, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VAK Verlags GmbH, Verlag: VAK Verlags GmbH, Verlag: VAK Verlags GmbH, Länge: 215, Breite: 156, Höhe: 27, Gewicht: 587, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288120122,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brötz, Doris: Bandscheiben-Aktiv-ProgrammBandscheiben-Aktiv-Programm , Endlich wieder schmerzfrei. Dauerhaft belastbar bleiben , Lichtmaschinen > Autoelektrik , Auflage: 4. Auflage, Erscheinungsjahr: 20211102, Produktform: Kartoniert, Beilage: Broschiert (KB), Autoren: Brötz, Doris~Weller, Michael, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 140, Abbildungen: 100 Abbildungen, Keyword: Vorbeugung; Rückenleiden; eiden; Ärztliche Diagnostik; Bandscheiben; Bandscheibenprobleme; Kraft; Übungen; Bandscheibenvorfall; Bandscheibenschaden; Rückenschmerzen; Bandscheibenoperation; Bandscheibenkrankheit; Diagnostik; Bandscheibentraining; Bandscheibenerkrankungen; Brustwirbelsäule; Bandscheibe/Ratgeber; Bandscheibe; Halswirbelsäule; Orthopädie; Bandscheibenproblem; Physiotherapie; Corona; Corona-Virus; Coronavirus; Covid-19; Covid 19; Homeoffice; stay home; Virus; Bandscheibenschäden; Lendenwirbelsäule; Wirbelsäule; Beweglichkeit, Fachschema: Bandscheibe~Medizin / Ratgeber (allgemein)~Sport / Training~Training (körperlich), Fachkategorie: Fitness und Workout, Thema: Orientieren, Warengruppe: HC/Fitneß/Aerobic/Bodybuilding/Gymnastik, Fachkategorie: Umgang mit Rückenproblemen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trias, Verlag: Trias, Verlag: TRIAS, Länge: 216, Breite: 159, Höhe: 12, Gewicht: 300, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783432108131 9783830438274 9783830432838, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 19267022,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo 00468991 Setup-ProgrammDas Setup-Programm ermöglicht eine komfortable Produktkonfiguration. Dabei lassen sich die gerätespezifischen Parameter einfach und schnell an die anwendungsorientierten Einsatzbedingungen anpassen. Bei dieser Teilenummer handelt es sich um die Vollversion auf CD-ROM.509,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.